1个我找了10年才找到的记帐工具 - YNAB
这篇文章花了我10年才写出来。为什么呢?大约从10年前开始我每年都尝试记帐,希望能掌控自己的财务情况。不过因为整个 Workflow 牵涉的工具(多个银行帐户、手机 APP、Excel…)过于复杂,且花许多精力在记录流水帐完全没有看到个人财务的全局观均以失败告终。
所谓个人财务的全局观的意思是通过盘点「帐户」以及「收入支出习惯」了解现况,结合个人的目标做预算规划,对手上的金钱排兵布阵让他们各自发挥效用,有的用来支付生活必需,有的用来培养自己的技能,有的用来投资让钱滚钱,再通过日常的记帐更新实际财务的即时现况。
- 一般人有数个银行帐户,个别余额加总不易,虽然可以自己用 Excel 计算与汇整,但效率低落
- 支付方式的多元,如各种储值卡、信用卡。而且信用卡的结帐日与缴款日又有跨月的问题。导致各银行帐户中余额并不等于我们真正可以使用的金额
- 预算一般至少需要 10 个以上的类别才足以满足我们对于生活中各方面的描述。不太可能每个预算分类申请一个银行帐户,需要工具来记录
- 各预算类别中的现况需要相互链接,一旦某个类别超支(如汽车保养费、交际费),各预算间甚至与银行帐户间要能相互挪动
- 最枯燥的活动,需要有效率的完成此动作
- 传统纸本记帐有不易携带和需要额外人工计算的问题。但若仅依靠手机 App 虽然可以解决随身记帐的问题,但因为受限手机缺少键盘和屏幕尺吋小的天缺,导致规划预算时的效率不佳
- 自动转帐(如房贷、Spotify、电信费用、Netflix、Youtube Premium…等订阅服务)虽然方便,但相对让我们对于支出变得无感而忘了记帐
YNAB (You Need A Budget) 是一个美国知名的理财工具软件,它被 Wirecutter 列为 “Best Choice of Hard Core Budgeter 2021”。Wirecutter 是纽约时报公司旗下的一个产品评论网站。
YNAB 完美的解决了传统理财记帐的困难点,让理财这件事能真正的落地运行。
- 记录各银行帐号的余额:让我们清楚知道各帐号加总后待分配预算的余额有多少。后续随着记录收支或是帐户间的转移,YNAB 也会即时更新现况
- 规划预算:自由定义预算科目,弹性分配预算金额到预算科目中
- 即时预算现况:借由记录每笔交易(现金的进出)同时标注相应的预算科目,软件可计算出各预算科目剩余额度并对比预算计划。当有预算科目超支时,该预算科目会变成红字提醒我们尽快从可分配预算中或是其它预算科目中提拨金额到此预算科目
- 手机 App 功能:可以使用 YNAB 手机 APP(iOS & Android)记帐。更由于手机定位的功能,它会依据记帐的地点,自动代入常用的交易对象(如 7-11)和预算分类(如杂货)节省输入的时间
- 资产与负债追踪:可记录资产(如股票、ETF、基金、房地产、劳保、劳退…)与负债(房贷、学贷、车贷…)的数额。每当有实际”交易”发生时,如使用银行帐户现金转帐缴房贷,房贷的负债将减少相应的数额
- 财务报表功能:方便查看收支的比例与趋势
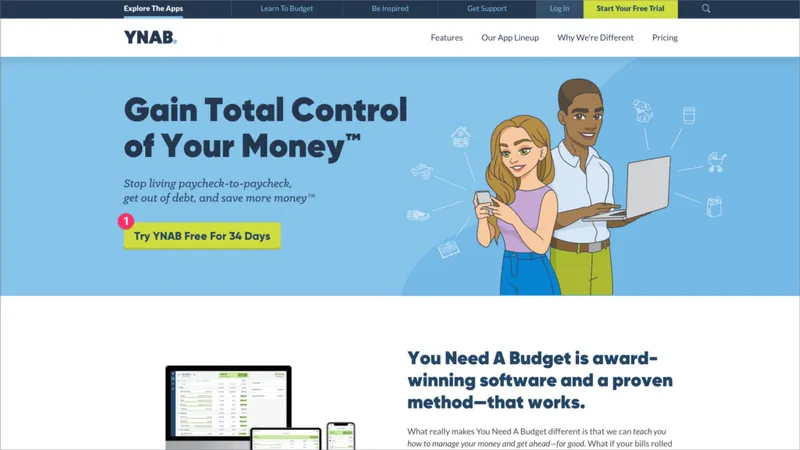
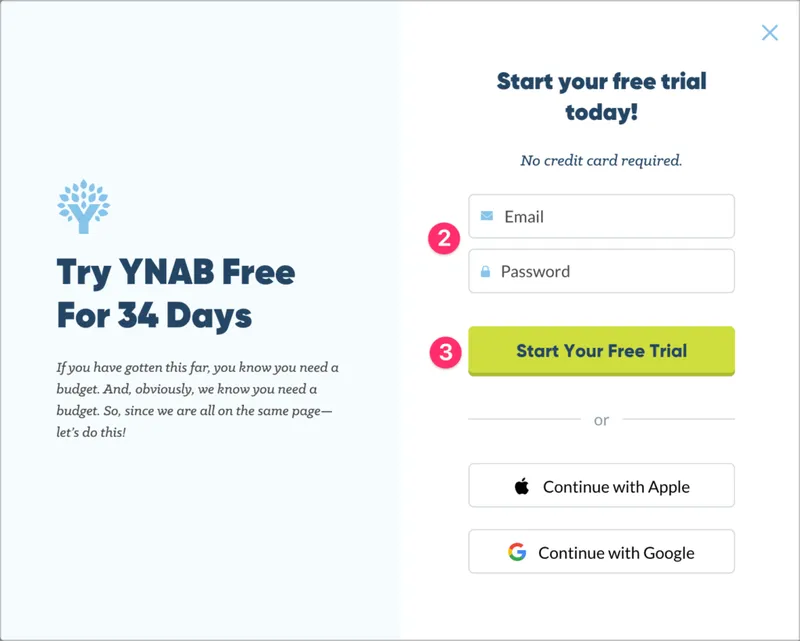
通过试用链接到 YNAB 的网站使用 Email 注册帐号,可免费试用帐号 34 天。
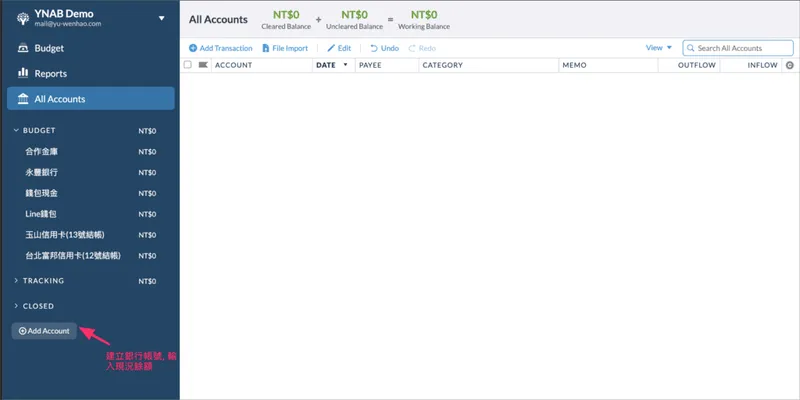
完成注册之后进入到主画面,可以通过 “Add Account” 来增加(1)Budget Account 或是(2)Tracking Account。
两种帐号类型的差异:
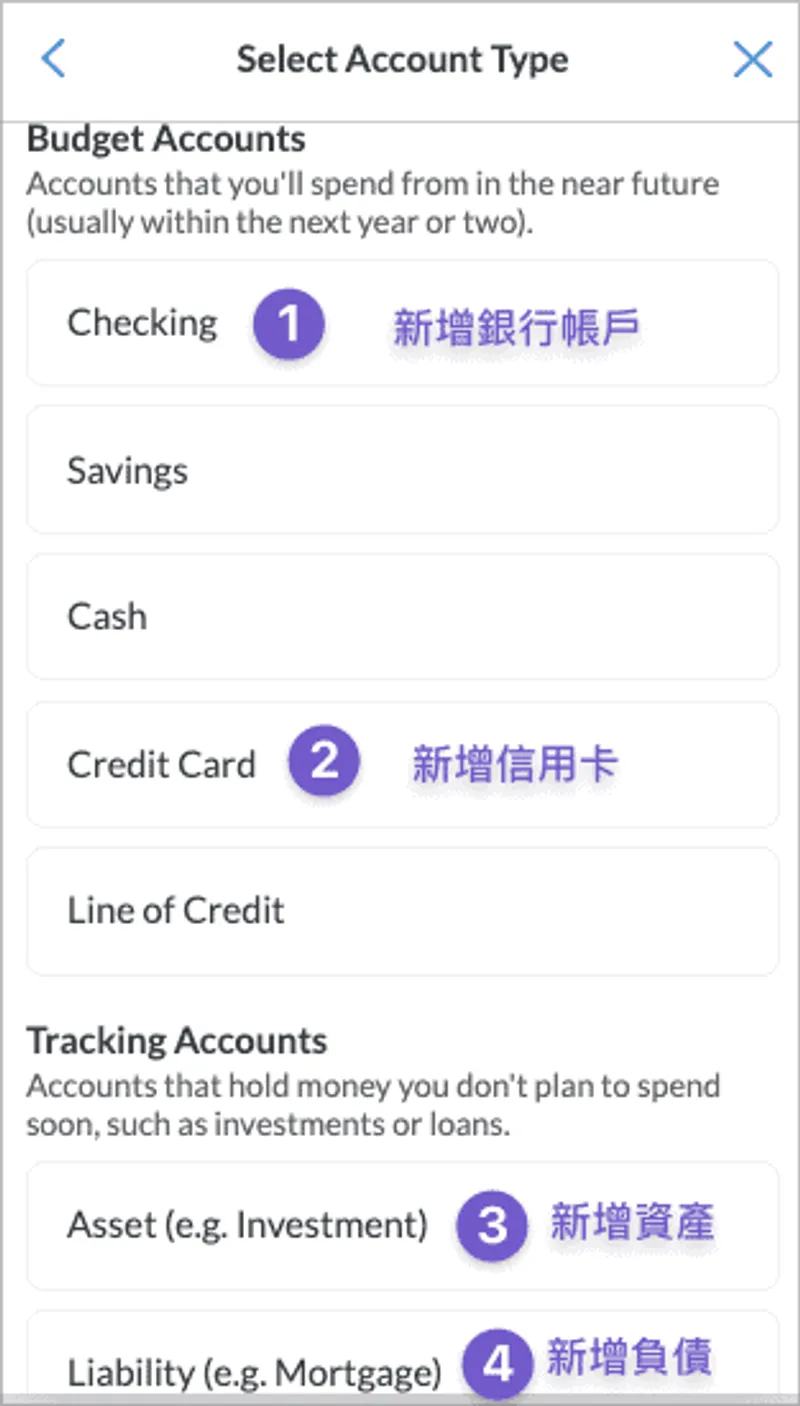
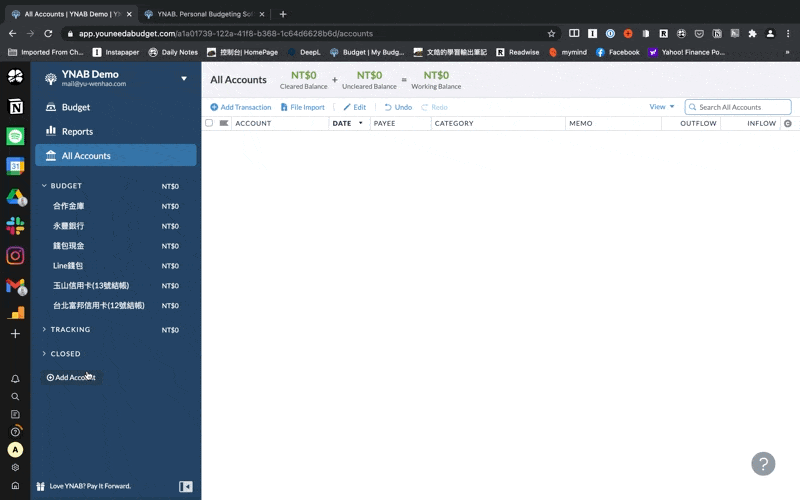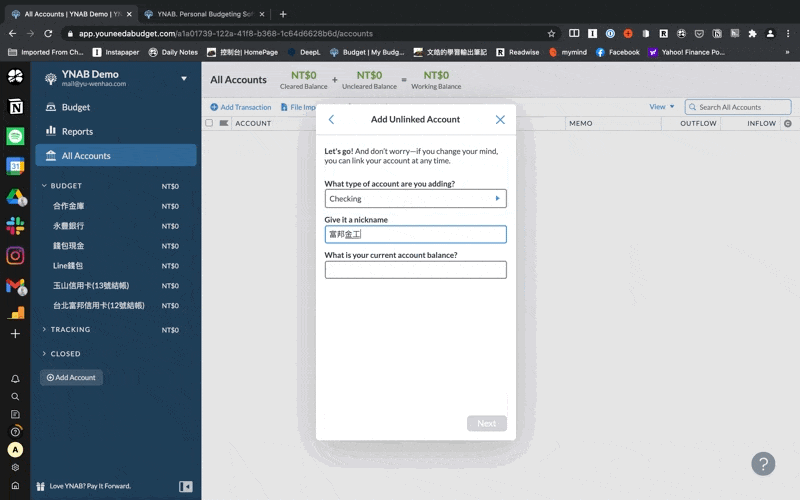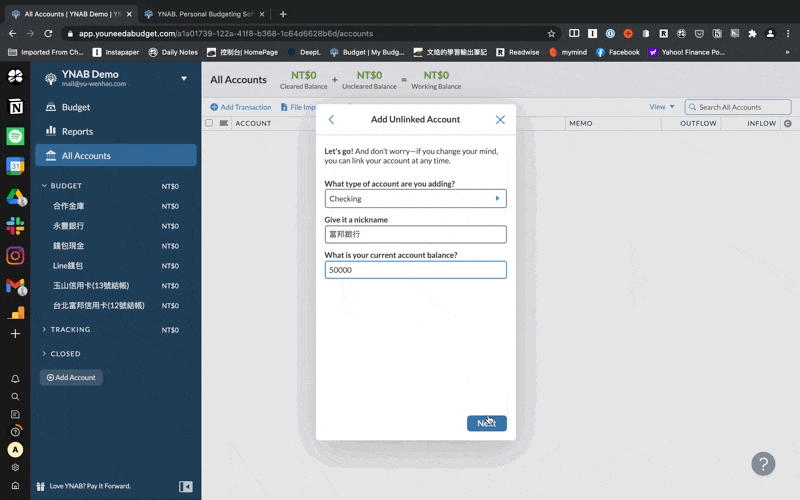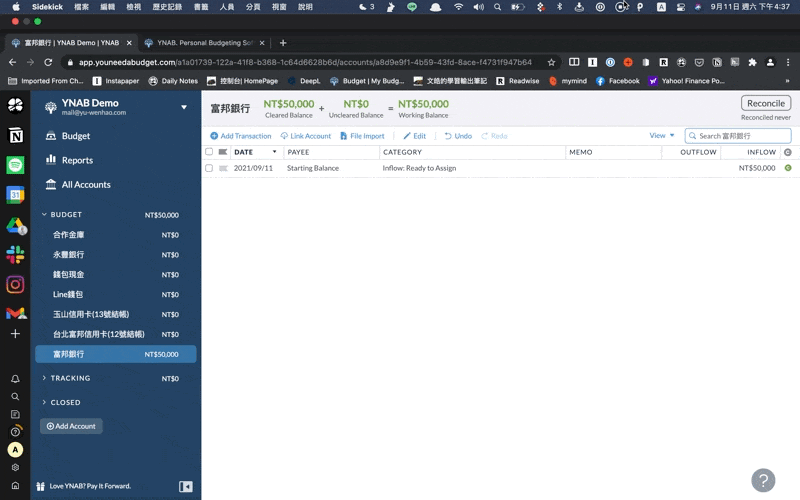
Budget Account:余额会被加总起来成为待分配的预算,例如银行帐户、Line Pay 帐户、各种储值卡帐户。这些帐户中的余额都应该被加总起来做为预算支出的准备。然而在创建 Budget Account 时,除了信用卡类型选择 Credit Card 之外,其余银行帐号、现金、储值卡一般选择 Checking 即可。
Tracking Account:余额不会成为可分配的预算。例如自住的房屋、汽车、或是贷款。这类型的资产或负债由于变现不易,所以仅追踪其净值增减,但在做预算时排除其净值。Tracking Account 可以分为 2 类:Asset(资产)和 Liability(负债)。
当完成 Step 1 之后,个人可分配预算(Ready to Assign)已经统计出来了,接着可以开始计划预算科目以及金额了。
Step 2.1 创建预算主类别以及预算科目
”+ Category Group” 用来添加预算主类别,增加完预算主类别之后,鼠标移动到各预算主类别时,会出现 ”+” 号让我们在此类别中增加预算科目。
六个罐子预算法
关于预算的主类别,如果没有特定别想法的朋友可以参考「六个罐子预算法」:
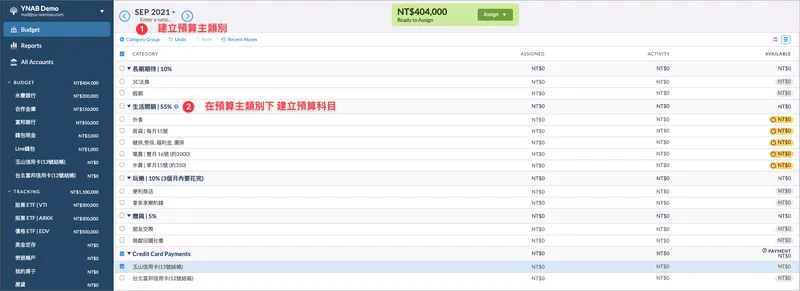
- 财务自由 | 10%
- 教育 | 10%
- 生活开销 | 55%
- 长期期待 | 10%
- 玩乐 | 10%
- 赠与帐户 | 5%
这种预算分类同时考量了长期财务目标,短期生活开销,以及个人的自我成长,也是我目前个人预算的分类方法。
Step 2.2 为各预算科目分配预算金额并设置目标
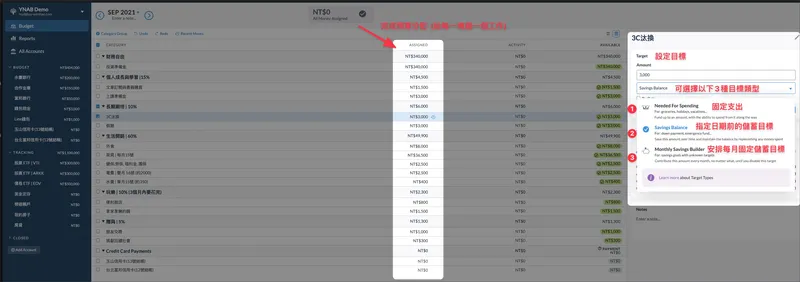
预算的分配有 2 种方式,即不设置储蓄目标(一次性分配)和设置目标周期性提拨预算:
- 不设置储蓄目标(一次性分配):从 Ready to Assign 中一次性提拨一笔金额到某一个预算科目,例如一次提拨 200,000 元到投资准备金中
- 设置目标周期性提拨预算:设置提醒机制让 YNAB 固定周期(如每个月、每周)提醒我们配置预算到某预算科目中
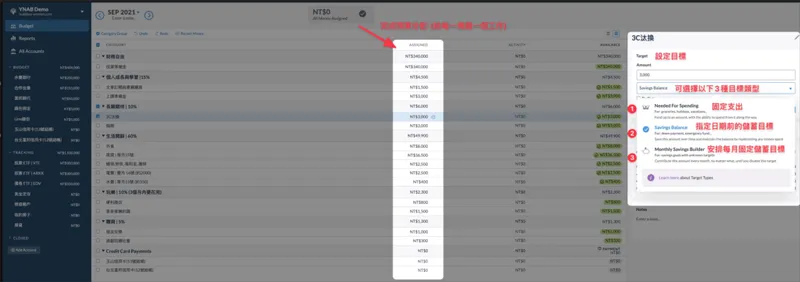
预算目标共有三种类型:
- Needed for Spending(固定支出):如每月要缴的房贷、外食支出、电信、网络费用…等等固定支出
- Saving Balance(为了未来某个日期支出的储蓄):如 2 年之后换 1 支新的手机约 36,000 元,YNAB 每个月会提醒你要拨 1,500 到此预算科目中
- Money Saving Builder(每月固定储蓄习惯):如汽车修理费,虽然不知道何时会用到,但每个月存 2,000 元以备不时之需
Step 1 & Step 2 是对我们的金钱和预算进行盘点和规划,Step 3 就是实际过程的运行了。每当有交易时,我们应选择一个 Budget Account(如信用卡帐号、银行、现金钱包或是 Line Pay、街口等储值帐户)Add Transaction(添加交易)。
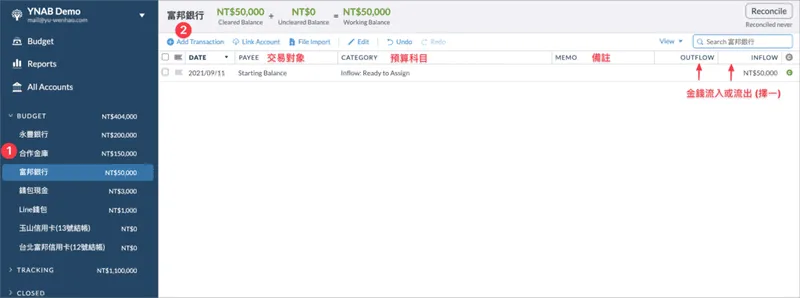
| 支付方式 | Budget Account |
|---|---|
| 转帐支付 | 转帐银行的帐号 |
| 信用卡支付 | 支付信用卡的帐号 |
| 现金支付/Line Pay | 现金钱包帐号/Line Pay 帐号 |
记录交易时需记录的字段:
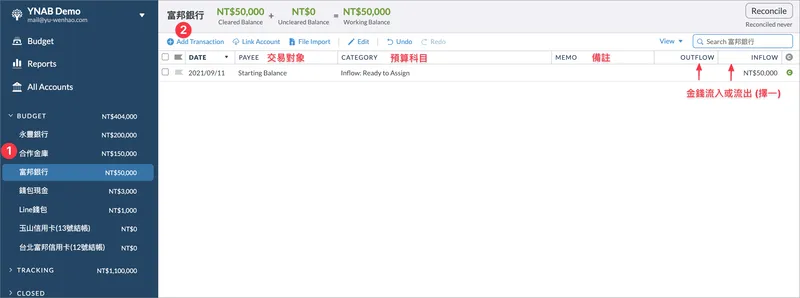
- Date 交易日期:可以设置周期性的交易。例如每月 5 号薪资入帐,或是固定 15 号从富邦银行转帐支付房贷
- PAYEE 付款人或收款人:例如 7-11、美而美早餐店、台电公司…等
- Category 预算科目:当现金流入(如薪资收入)到某个 Budget Account 时,Category 会自动选择为 Ready to Assign 预算分类;支出则应选择相应的预算科目
- MEMO:可自行备注该笔交易
- OUTFLOW/INFLOW:金钱支出或收入的金额
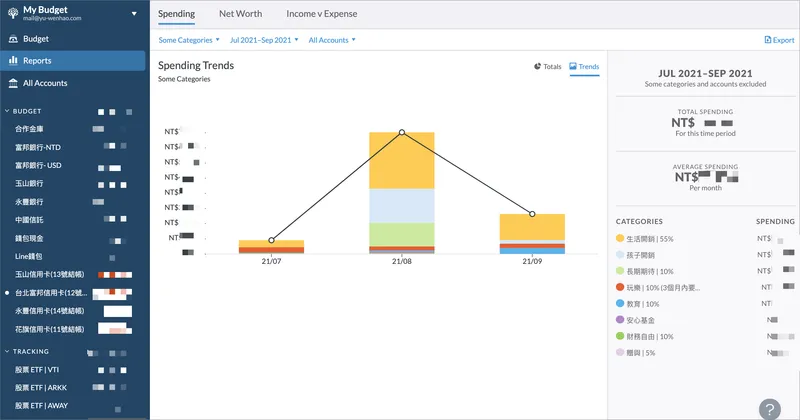
YNAB 另一个强大的功能就是能自动产出可视化的报表,让我们了解自己的:
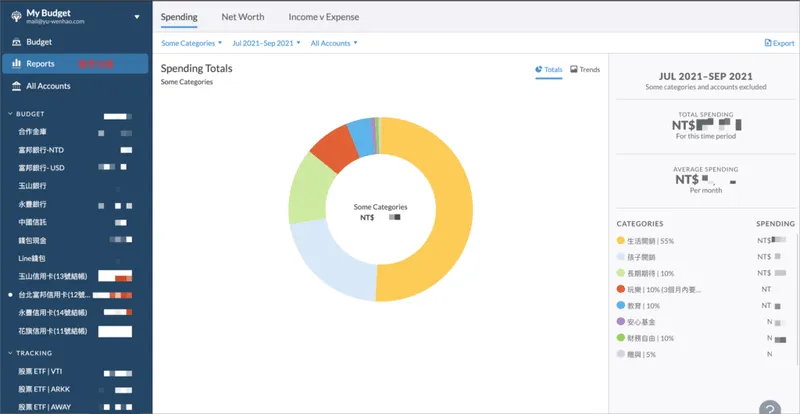
- 收入和支出的各分类金额和占比(圆饼图)
- 收入和支出的各分类的趋势(柱状堆栈图、折线图)
- Tracking Account & Budget Account 加总起来的资产趋势图
YNAB 目前是采取订阅制,月付 11.99 美金或是年付 84 美金(7 美金/月)。坦白说一个月 200 元台币的价格,可以找回对金钱的控制感,我是真心觉得超级划算阿。所以我试用不到一天之后,马上就成为他的年付费会员了。
看完以上的介绍之后是否也想进一步使用 YNAB 开始练习管理自己的金钱呢?以下是一些学习的建议:
学习工具最好的方法就是亲自操作了,直接通过试用链接并按本篇文章的步骤来试用看看吧!按照本文的步骤应该可以完成 YNAB 的设置并开始使用它了。使用上如果有问题也可以留言询问。
另外也推荐直接参加 Cassie 和伊蓉办的【唤醒金钱意识 迎接财务自主工作坊】,毕竟 YNAB 的功能强大,仍有许多功能无法在一篇文章里说完,在这个六个小时的在线工作坊中 Cassie & 伊蓉会从基础的理财观念开始,带你设置和练习使用 YNAB 管理自己的金钱。
- 工作坊说明
- 工作坊报名链接
通过理财活动得到上帝视角,就能主动的让每一块钱为我们工作靠近我们的人生目标。祝福大家都能找到一套管理自己的理财方法经营出自由且精彩的人生啰。
如果你有兴趣尝试 YNAB,可以通过我的推荐链接注册,获得 34 天免费试用:
YNAB 注册链接
如果这篇让你有了想法,订阅电子报——我固定写 AI 工作流、和一路上想通的事。
想聊聊怎么把 AI 融入你的工作流?看看我的服务。